
Mögliche Ersparnis prüfen

Kredite und Kosten vergleichen

Berechnen
Ratgeber Anschlussfinanzierung

Zinsbindung läuft aus –
Was jetzt wirklich wichtig ist

Das Ende der Zinsbindung ist einer der wichtigsten Momente in Ihrer Baufinanzierung. Wer rechtzeitig handelt, kann erheblich sparen. Wer wartet, zahlt oft jahrelang zu viel. Diese Checkliste zeigt Ihnen genau, was Sie wann tun müssen – und welche Optionen Sie haben.

Unverbindlich rechnen

Noch kein Kreditangebot

Verschlüsselte Verbindung

Datenübertragung per HTTPS

Kostenlose Nutzung

Ratgeber und Rechner ohne Gebühr

Zinsbindung läuft aus – Anschlussfinanzierung rechtzeitig planen
Anzeige – Externer Vergleich*

Jetzt echte Angebote für Ihre Umschuldung vergleichen.

Der Einstieg ist kostenlos und unverbindlich. Welche Anfrageart im weiteren Verlauf verwendet wird, entnehmen Sie bitte den Hinweisen in der Partnerstrecke.

Betrieben von

TARIFCHECK24 GmbH

Zollstr. 11b, 21465 Wentorf

Direktlink zum Partner*

Kredit-Vergleichsrechner – Umschuldung

Kreditanbieter vergleichen und besten Kredit finden

Externer Vergleich*

Vergleich vorbereiten

Kostenloser, unverbindlicher Einstieg

15.000 €
500 €100.000 €

Mit Klick stimmen Sie zu, dass TARIFCHECK24 GmbH Cookies & Tracking-Daten verarbeitet (Art. 6 Abs. 1 lit. a DSGVO). Details & Widerruf

Falls kein Vergleich angezeigt wird, nutzen Sie bitte den Direktlink oben.
* Affiliate-Inhalt: Bei Vertragsabschluss über diesen Vergleich können wir eine Provision erhalten. Für die Nutzung des Links berechnen wir Ihnen keine Gebühr.

Anschlussfinanzierung vorbereiten

Je früher die Zinsbindung auf dem Kalender steht, desto mehr Auswahl bleibt

Zum Ende der Sollzinsbindung können Prolongation, Umschuldung oder Forward-Lösung infrage kommen. Unterlagen, Grundschuld und Fristen sollten nicht erst kurz vor dem Ablauf geklärt werden.

Kurz gesagt

Das erste Angebot der Hausbank ist ein Ausgangspunkt, keine automatische Empfehlung. Lesen Sie neue Bindung, Sondertilgung und Kosten vor der Unterschrift.

Diese drei Punkte zuerst prüfen

Vertragsdaten und Restschuld aktualisieren

Notieren Sie Ende der Zinsbindung, Restschuld, Tilgung, Sonderrechte und Auszahlungstermine. Fordern Sie bei Bedarf einen aktuellen Tilgungsplan an.

Drei Wege nebeneinander halten

Vergleichen Sie Hausbank, Anbieterwechsel und Forward-Darlehen anhand von Gesamtbetrag, Zinssicherheit, Flexibilität und Nebenkosten.

Grundschuld und Kündigung koordinieren

Bei einem Wechsel müssen Banken, Notar und Grundbuchamt zusammenarbeiten. Lassen Sie Zeitbedarf, Abtretung und Auszahlung schriftlich abstimmen.

Die sichere Prüfreihenfolge

1 · Unterlagen sammeln

Vertrag, Kontoauszug, Ablöseauskunft, Einkommensnachweise und mögliche Sicherheiten gehören in eine gemeinsame Akte.

2 · Stichtag festlegen

Ein Ablösebetrag ist nur für den genannten Termin belastbar. Ändern sich Datum oder Zahlung, fragen Sie neu nach.

3 · Gesamtkosten vergleichen

Stellen Sie verbleibende Altkosten, neue Gesamtkosten und sämtliche Nebenkosten transparent gegenüber.

4 · Vertrag und Zahlungsweg prüfen

Achten Sie auf Laufzeit, Rate, Sondertilgung, Versicherungen, Empfänger und Auszahlungsvoraussetzungen.

5 · Abschluss nachweisen

Kontrollieren Sie Schlussbestätigung, Gutschrift, ersten neuen Einzug und die Beendigung alter Sicherheiten.

Fachliche Einordnung

Was bei diesem Thema in der Praxis den Unterschied macht

Das Ende der Zinsbindung ist ein guter Prüfpunkt, weil die Anschlussentscheidung ohnehin ansteht. Die Hausbank ist nur eine Möglichkeit. Vergleichen Sie Prolongation, Bankwechsel und Forward-Lösung mit derselben Restschuld und achten Sie neben dem Zins auf Tilgung, Flexibilität und Abwicklung der Grundschuld.

Vom Vertrag zur belastbaren Zahl

Der Ausgangspunkt ist immer der bestehende Vertrag. Notieren Sie Kreditart, Vertragsnummer, Auszahlung, Sollzins, Rate, Laufzeitende und alle vereinbarten Sonderrechte. Ein aktueller Kontoauszug hilft bei der Orientierung, zeigt aber nicht zwingend den Betrag, der für eine vollständige Ablösung an einem bestimmten Tag benötigt wird.

Bei einem allgemeinen Verbraucherdarlehen sind vorzeitige Rückzahlung und mögliche Kosten anders einzuordnen als bei einem Immobiliendarlehen mit gebundenem Sollzins. Die gesetzlichen Ausgangspunkte finden Sie in § 500 BGB und § 502 BGB. Ob diese Regeln greifen, hängt von der konkreten Vertragsart und den Voraussetzungen ab. Eine Formel oder eine allgemeine Prozentangabe ersetzt diese Einordnung nicht.

Der Stichtag entscheidet über die Rechnung

Fordern Sie die Ablöseauskunft für einen klar benannten Termin an. In der Antwort sollten Gültigkeit, Restschuld, aufgelaufene Zinsen, mögliche Entschädigung, Gutschriften und die Bankverbindung voneinander zu unterscheiden sein. Verschiebt sich die Zahlung, kann sich auch der Zahlbetrag ändern. Fragen Sie dann neu nach, statt den alten Betrag einfach fortzuschreiben.

Für den Wirtschaftlichkeitsvergleich stellen Sie die verbleibenden Zahlungen des alten Vertrags dem Gesamtbetrag des neuen Angebots gegenüber. Dabei gehören Ablösekosten, verpflichtende Zusatzprodukte und bekannte Nebenkosten in dieselbe Betrachtung. Die Verbraucherzentrale erklärt die Rechte bei vorzeitiger Rückzahlung und die Reduzierung laufzeitabhängiger Kosten in ihrem Überblick zu Kreditverträgen. Ein Rechner kann die Größen ordnen; verbindlich bleibt die schriftliche Abrechnung des Kreditgebers.

Vor der Unterschrift: Zahlungsweg und Folgen klären

Prüfen Sie bei einem neuen Kredit zuerst, welcher Betrag tatsächlich ausgezahlt wird und ob der bisherige Kreditgeber direkt bezahlt werden soll. Stimmen Empfänger, Verwendungszweck, Zahlungsfrist und Vollmacht mit der Ablöseauskunft überein? Gibt es einen Überschuss oder eine Unterdeckung, muss das vor der Auszahlung schriftlich geklärt werden. So vermeiden Sie, dass der alte Vertrag weiterläuft oder ein Teilbetrag auf dem eigenen Konto liegen bleibt.

Bewerten Sie außerdem die Folgen der neuen Laufzeit. Eine niedrigere Monatsrate kann kurzfristig entlasten, aber bei einer längeren Rückzahlung mehr Zinsen verursachen. Achten Sie auf Sondertilgung, Tilgungssatzwechsel, vorzeitige Rückzahlung, Versicherungen und variable Kosten. Eine erste Modellrechnung können Sie mit dem Umschuldungsrechner vorbereiten; für die finale Entscheidung zählen die Werte aus dem echten Angebot.

Wenn die Rechnung nicht aufgeht

Ein rechnerischer Vorteil ist kein Grund, einen untragbaren Zahlungsplan zu unterschreiben. Prüfen Sie, ob nach Miete, Lebenshaltung, Versicherungen, Unterhalt und Rücklagen dauerhaft genug Spielraum für die neue Rate bleibt. Bei Immobilien gehören zusätzlich Restschuld, Zinsbindung und die Behandlung der Grundschuld in die Planung. Bei besonderen Lebenslagen oder mehreren Gläubigern ist eine unabhängige Schuldner- oder Fachberatung oft der bessere nächste Schritt.

Passt kein Angebot, kann das Ergebnis trotzdem nützlich sein: Sie wissen dann, welche Zahl fehlt oder welches Risiko zu groß ist. Aktualisieren Sie die Unterlagen, korrigieren Sie mögliche Datenfehler und sprechen Sie mit dem bisherigen Kreditgeber über die konkrete Ursache. Wiederholte Anträge ohne geklärte Ausgangslage schaffen selten eine bessere Lösung.

Vier Fragen für den Abschluss-Check

Prüfpunkt Was feststehen sollte
Kreditart Welche Regeln, Sicherheiten und Sonderrechte gelten?
Stichtag Für welchen Tag gilt der bestätigte Ablösebetrag?
Gesamtkosten Wie unterscheiden sich Altvertrag und neues Angebot bis zum gleichen Endpunkt?
Nachweis Liegt die Schlussbestätigung vor und ist die neue Rate korrekt eingerichtet?

Rechtsgrundlagen und verlässliche Einordnung

Für den Einzelfall zählt der Vertrag. Die folgenden Stellen helfen dabei, die verwendeten Begriffe und gesetzlichen Grenzen nachzulesen:

12–24 Mo.

Vorlaufzeit empfohlen

So früh sollten Sie sich um die Anschlussfinanzierung kümmern

0 €

VFE bei Fristablauf

Bei Ablauf der Zinsbindung ist kein Wechsel ohne VFE möglich

3 Optionen

Prolongation / Umschuldung / Forward

Jede Option hat spezifische Vor- und Nachteile

Was bedeutet "Zinsbindung läuft aus"?

Bei einer Baufinanzierung wird der Zinssatz für eine bestimmte Laufzeit festgeschrieben – typischerweise 10, 15 oder 20 Jahre. Diese Periode nennt man Zinsbindungsfrist. Wenn diese Frist endet, ist die Bank nicht mehr an den vereinbarten Zinssatz gebunden. Sie müssen sich für eine Anschlussfinanzierung entscheiden – entweder bei Ihrer Hausbank oder bei einem neuen Anbieter.

Entscheidend: Mit dem Ende der Zinsbindung schulden Sie Ihrer Bank in aller Regel noch eine erhebliche Restschuld. Diese muss neu finanziert werden. Wer hier unvorbereitet ist oder das Angebot der Hausbank unhinterfragt annimmt, verschenkt oft bares Geld.

Ihre 3 Optionen im Überblick

1

Prolongation – bei der Hausbank verlängern

Ihre aktuelle Bank unterbreitet Ihnen ca. 3 Monate vor Fristablauf ein Verlängerungsangebot (Prolongationsangebot). Sie unterschreiben, und das Darlehen läuft zu neuen Konditionen weiter.

Vorteile

  • ✓ Bürokratiefrei – kein Bankwechsel
  • ✓ Keine erneute Bonitätsprüfung

Nachteile

  • ! Konditionen oft schlechter als am Markt
  • ! Kein Vergleich = kein Verhandlungsdruck
2

Umschuldung – Wechsel zu einem günstigeren Anbieter

Sie lösen Ihr altes Darlehen zum Ende der Zinsbindung kostenfrei ab und schließen bei einer anderen Bank oder einem Vermittler ein neues Darlehen ab – oft zu deutlich besseren Konditionen.

Vorteile

  • ✓ Maximale Konditionenfreiheit
  • ✓ Keine VFE bei Fristablauf
  • ✓ Starke Verhandlungsposition

Nachteile

  • ! Neue Bonitätsprüfung nötig
  • ! Grundschuldabtretung nötig

→ Mehr zur Umschuldung von Baufinanzierungen

3

Forward-Darlehen – heutige Konditionen für die Zukunft sichern

Sie schließen jetzt einen Kredit ab, der erst in 12 bis 60 Monaten ausgezahlt wird – zum heute vereinbarten Zinssatz. Ideal, wenn Ihr Zinsbindungsende noch in weiter Ferne liegt, aber Sie sich die aktuellen Bedingungen sichern wollen.

Vorteile

  • ✓ Planungssicherheit
  • ✓ Schutz vor Zinserhöhungen

Nachteile

  • ! Kleiner Zinsaufschlag (Forward-Aufschlag)
  • ! Nachteil wenn Zinsen sinken

→ Forward-Darlehen: Wann lohnt es sich? (Ratgeber folgt)

Ihre Checkliste: Was Sie jetzt tun sollten

24 Monate vorher

Zinsbindungsende im Kalender markieren. Ablaufdatum aus dem Kreditvertrag heraussuchen.

Daten prüfen
18 Monate vorher

Erste Marktrecherche starten. Forward-Darlehen-Angebote einholen, um einen Vergleichswert zu haben.

Angebote vergleichen
12 Monate vorher

Konkrete Angebote von mindestens 2–3 Anbietern einholen. Hausbank um ein Prolongationsangebot bitten.

Verhandeln
6 Monate vorher

Entscheidung treffen: Prolongation oder Umschuldung? Neuen Vertrag unterschreiben.

Abschließen
3 Monate vorher

Bei Umschuldung: Grundschuldabtretung koordinieren, neue Bank informieren.

Umzug vorbereiten

Tipp: Hausbank-Angebot nie ungeprüft annehmen

Viele Kreditnehmer nehmen das Prolongationsangebot ihrer Hausbank an, ohne zu vergleichen – aus Bequemlichkeit oder weil sie denken, sie seien verpflichtet dazu. Das ist falsch. Sie sind frei in Ihrer Wahl. Die Hausbank schickt Ihnen bewusst frühzeitig ein Angebot, bevor Sie in Vergleichsportalen schauen. Nutzen Sie die Zeit für einen unabhängigen Vergleich – das kostet nichts und schafft Verhandlungsmacht.

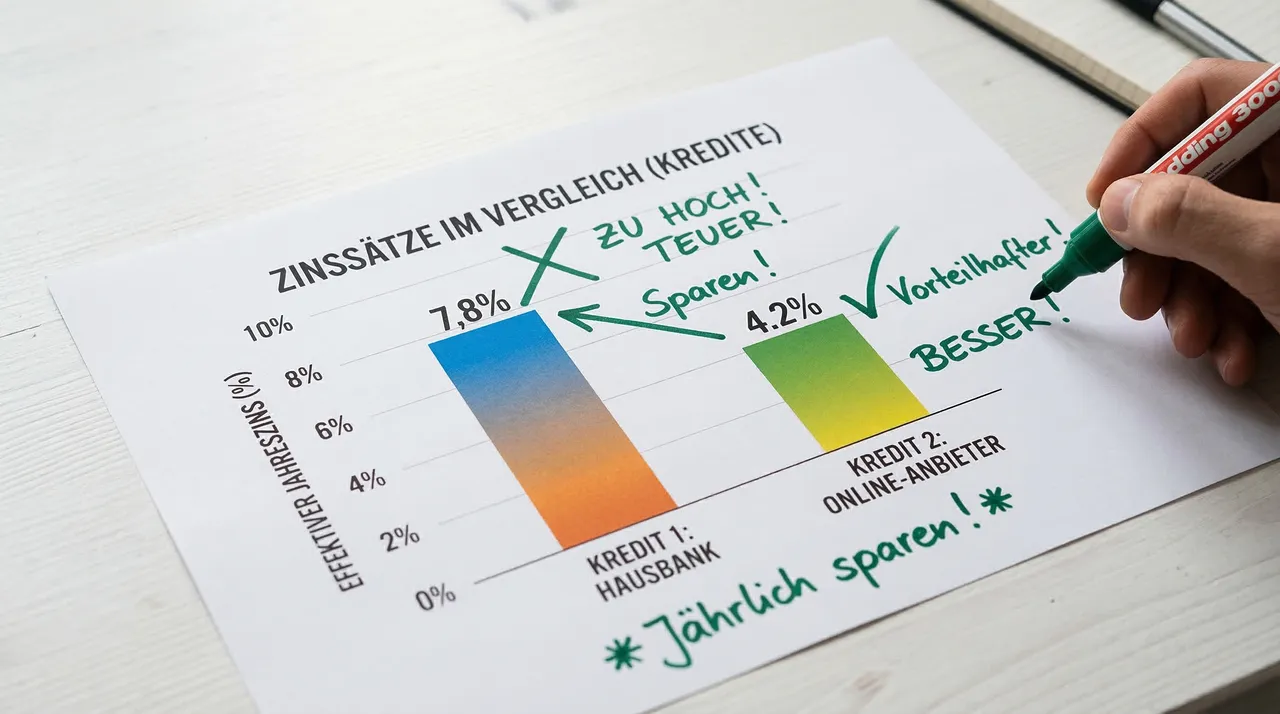
Forward-Darlehen vs. Prolongation – Planungszeitraum im Vergleich
Anschlussfinanzierung frühzeitig planen gibt Ihnen mehr Spielraum und Verhandlungsmacht.

Was passiert mit der Grundschuld beim Bankwechsel?

Bei einem Wechsel zu einer anderen Bank muss die im Grundbuch eingetragene Grundschuld auf den neuen Gläubiger übertragen werden. Das geht entweder per Abtretung (günstiger, ca. 150–300 €) oder per Löschung und Neueintragung (teurer). Die meisten Banken koordinieren die Abtretung direkt miteinander – Sie müssen nur die Koordination anstoßen.

Details dazu finden Sie in unserem Ratgeber: Notarkosten & Grundbuchkosten bei der Umschuldung.

Alternative: Direktantrag*

Direkter Kreditantrag online

Individuelle Prüfung und Konditionen direkt beim externen Anbieter

Antrag stellen*

* Affiliate-Link zu Bon-Kredit. Bei Vertragsabschluss können wir eine Provision erhalten. Für die Nutzung des Links berechnen wir Ihnen keine Gebühr.

Foto von Tom Trögler

Fachbeitrag von Tom Trögler

Redaktionell geprüft LinkedIn

Tom Trögler hat die Optionen bei auslaufender Zinsbindung aus Sicht der Verbraucher analysiert. Dieser Ratgeber ersetzt keine individuelle Finanzberatung. Die optimale Entscheidung hängt von Ihrer persönlichen Restschuld, Laufzeit und Bonitätssituation ab. Mehr über unsere Redaktion lesen.

Inhaltlich geprüft; Quellen und Rechenwege sind im Beitrag verlinkt.

Anschlussfinanzierung vergleichen

Jetzt günstigere Anschlussfinanzierung finden*

unverbindlich vergleichen. Ihre individuelle Rate erfahren Sie kostenlos und unverbindlich direkt beim Partner:

Anzeige – Externer Vergleich*

Jetzt echte Angebote für Ihre Umschuldung vergleichen.

Der Einstieg ist kostenlos und unverbindlich. Welche Anfrageart im weiteren Verlauf verwendet wird, entnehmen Sie bitte den Hinweisen in der Partnerstrecke.

Betrieben von

TARIFCHECK24 GmbH

Zollstr. 11b, 21465 Wentorf

Direktlink zum Partner*

Kredit-Vergleichsrechner – Umschuldung

Kreditanbieter vergleichen und besten Kredit finden

Externer Vergleich*

Vergleich vorbereiten

Kostenloser, unverbindlicher Einstieg

15.000 €
500 €100.000 €

Mit Klick stimmen Sie zu, dass TARIFCHECK24 GmbH Cookies & Tracking-Daten verarbeitet (Art. 6 Abs. 1 lit. a DSGVO). Details & Widerruf

Falls kein Vergleich angezeigt wird, nutzen Sie bitte den Direktlink oben.
* Affiliate-Inhalt: Bei Vertragsabschluss über diesen Vergleich können wir eine Provision erhalten. Für die Nutzung des Links berechnen wir Ihnen keine Gebühr.

Häufige Fragen: Zinsbindung läuft aus

Wann sollte ich mich um die Anschlussfinanzierung kümmern?

Spätestens 12 Monate vor Ablauf der Zinsbindung sollten Sie aktiv werden – idealerweise 18 bis 24 Monate vorher. Zu diesem Zeitpunkt können Sie bereits ein sogenanntes Forward-Darlehen abschließen, das die aktuellen Konditionen für die Zukunft festschreibt. Je früher Sie vergleichen, desto mehr Verhandlungsspielraum haben Sie gegenüber Ihrer Hausbank.

Muss ich die Anschlussfinanzierung bei meiner Hausbank abschließen?

Nein – das ist ein weit verbreiteter Irrtum. Sie sind nach Ablauf der Zinsbindung vollkommen frei in der Wahl Ihres neuen Kreditgebers. Ein Wechsel zu einer anderen Bank, einem Online-Anbieter oder einem Vermittler ist problemlos möglich. In der Praxis bieten Alternativanbieter oft deutlich günstigere Konditionen als die Prolongationsangebote der Hausbank.

Was passiert, wenn ich nichts tue und die Zinsbindung ausläuft?

Wenn Sie nicht aktiv werden, verlängert Ihre Bank das Darlehen in der Regel automatisch – aber zu neuen (und oft ungünstigeren) Konditionen, die sie einseitig festlegt. Außerdem wechselt der Kredit häufig in einen variablen Zinssatz, der Schwankungen am Markt unterliegt. Das kann teuer werden. Handeln Sie deshalb rechtzeitig.

Was ist der Unterschied zwischen Prolongation, Umschuldung und Forward-Darlehen?

Bei der Prolongation verlängern Sie das bestehende Darlehen bei Ihrer Hausbank zu neuen Konditionen – einfach, aber nicht immer günstig. Bei der Umschuldung wechseln Sie zu einem anderen Kreditgeber und lösen das alte Darlehen ab. Beim Forward-Darlehen schließen Sie bereits jetzt einen Kredit ab, der aber erst in 12–60 Monaten ausgezahlt wird – so sichern Sie sich heutige Konditionen für die Zukunft.

Fallen Kosten an, wenn die Zinsbindung ausläuft und ich wechsle?

Nein – bei Ablauf der regulären Zinsbindung kann die Bank keine Vorfälligkeitsentschädigung verlangen. Nur wenn Sie das Darlehen vor Ablauf der Zinsbindung kündigen, kann eine VFE anfallen (bei Immobilienkrediten nach der Barwertmethode). Ein Wechsel zum Ende der Zinsbindung ist daher der kostenfreiste Zeitpunkt.